
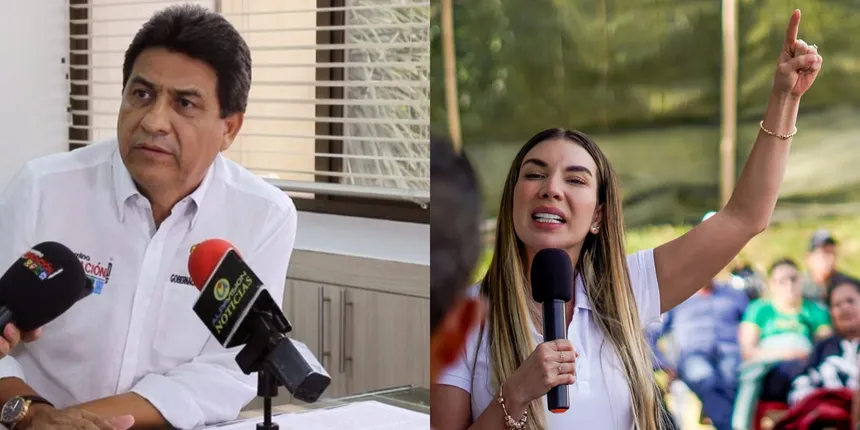
La inhabilidad de los exalcaldes de Palermo, Natalia Caviedes Chinchilla y Ricardo Moncaleano Perdomo, para ejercer cargos públicos y contratar con el Estado, podría levantarse antes de lo previsto. LA NACIÓN conoció que las aseguradoras del contrato que los tiene enredados fiscalmente estarían pagando parte de la deuda. Contraloría Departamental del Huila indicó que el daño patrimonial es de $910.675.433. “La aseguradora le paga al ente de control y repite en contra de los asegurados”, explicó el abogado Mauricio Sandoval, defensor de Caviedes.
Rafael Rodríguez C.
rafael.rodriguez@lanacion.com.co
Un ‘salvavidas’ estarían lanzando las aseguradoras a los exalcaldes del municipio de Palermo, Natalia Caviedes Chinchilla y Ricardo Moncaleano Perdomo, entre otros exfuncionarios, inhabilitados para ejercer cargos públicos y contratar con el Estado, luego de quedar en firme un fallo fiscal de la Contraloría Departamental del Huila en su contra.
Y es que parte de los 910 millones de pesos, destinados para la compra del material para el sistema de acueducto, que no fue utilizado para la obra y que, según el ente de control constituyó daño patrimonial, ya fueron pagados.
LA NACIÓN conoció que la aseguradora La Previsora S.A. pagó $388.359.395. “La otra aseguradora manifestó la intención de pagar, se está a la espera del pago”, dijo una fuente cercana al proceso fiscal.
Agregó que el pago realizado se encuentra en proceso de verificación por parte de la Contraloría Departamental. “El ente de control está en el proceso de establecer si el Municipio recibió la plata, cuánto recibió, si la liquidación que ellos hicieron era la que correspondía a la fecha”.
Sostuvo la fuente que después de un mes de notificado el fallo fiscal comienzan a correr intereses moratorios, incrementando así la deuda de responsabilidad fiscal, por lo que la aseguradora decidió pagar. “Si pasa de 30 días del fallo, ellos tienen que seguir pagando intereses. Ellos (la aseguradora), previenen eso y pagan rápido. Cada día que pasa se van generando intereses”.
‘La aseguradora repite contra los exfuncionarios’
La sanción de inhabilidad contra los dos exalcaldes Caviedes Chinchilla y Moncaleano, los entonces secretarios de Planeación, Farley Andrés Saldaña Ortiz y Arturo Culma Medina y los exgerentes de las Empresas Públicas, Reinaldo Rojas Salazar y Juan Pablo Castillo Ramírez, solo se levanta cuando se paguen al Municipio los $910.675.433 de deuda.
“En la actualidad, hoy, la sanción está vigente. La Contraloría Departamental del Huila se encuentra en la etapa de verificación de proceso interno. Se debe pagar el 100% del capital como de los intereses”, explicó la fuente.
El abogado Mauricio Sandoval, defensor de la exmandataria Natalia Caviedes Chichilla, señaló que el pago de la aseguradora no tiene efectos en el fallo fiscal. “La aseguradora ya reconoció algunos valores, pero no genera ningún efecto respecto de las consecuencias de la decisión de la Contraloría”.
El pago hecho por la aseguradora repercute contra los exfuncionarios sancionados por su responsabilidad fiscal. “La aseguradora le paga a la entidad (Municipio), el ente de control reconoce ese valor y lo que hace la aseguradora es repetir en contra de los asegurados (sancionados) y cobrarles ese valor que reconoció con cargo al seguro que los amparaba”, explicó el abogado Sandoval.
Como la aseguradora La Previsora pagó más de 380 millones de pesos y la deuda supera los mil millones, el excedente debe ser pagado por los dos exalcaldes, y los exfuncionarios de la administración municipal, para que se puede levantar la sanción.
“El valor que no se ha cubierto por la aseguradora tienen que pagarlo directamente las personas que son declaradas responsables de manera solidaria, es decir, a uno de ellos le pueden cobrar todo el valor o simplemente lo prorratea de acuerdo con el margen de responsabilidad que establezca, pero esa responsabilidad solidaria puede hacerla en contra de una sola persona por todo el valor”, indicó el defensor de la exmandataria Natalia.
La decisión del pago solidario y el monto está en manos de la Contraloría al momento de verificar el pago hecho por la aseguradora. “En el momento en el que lo individualice podría limitar las medidas dentro del trámite que obre para hacer ese cobro directo, podría dividirlo para cada uno de ellos, pero insisto, como es solidaria, perfectamente podría hacerlo en contra de uno por todo el valor, advirtiendo que en el evento en que uno solo de ellos pague, eso libera a los demás porque ya se ha cubierto todo el valor del importe de la condena”, dijo el abogado Sandoval.
Precisó que en el contrato había varias pólizas y fue el órgano de control el que estableció qué póliza debía cobrarse. “Había varias pólizas que tenían que ver con el tema y se afectan de acuerdo con los valores que estén allí. La Contraloría de la de segunda instancia afectó la póliza hasta un determinado monto porque recordemos que las pólizas tenían unos plazos también”.
Una emergencia que no existía
La adquisición de materiales por más de $607 millones en 2019 terminó convertida en un detrimento patrimonial que hoy supera los $910 millones. El fallo compromete a varios exfuncionarios y expone serias irregularidades en la planeación y ejecución de recursos públicos.
La compra de cientos de metros de tubería realizada por el Municipio de Palermo en 2019, durante la administración del entonces alcalde encargado Ricardo Moncaleano Perdomo, terminó convertida en uno de los episodios más cuestionados de la gestión pública reciente en esa localidad huilense.
Lo que inicialmente fue presentado como una intervención urgente para garantizar la prestación del servicio de acueducto, terminó derivando en una condena fiscal por más de 910 millones de pesos, tras comprobarse que los materiales adquiridos nunca fueron utilizados y que la necesidad que justificó la contratación no existía.
El caso gira alrededor del contrato de compraventa 008 de 2019 y de una serie de actuaciones administrativas que, según concluyó la Contraloría Departamental del Huila, reflejaron fallas graves de planeación, ausencia de estudios técnicos y un manejo ineficiente de recursos públicos.
La contratación fue sustentada en la necesidad de reemplazar algunos tramos de la red de aducción del acueducto municipal. Sin embargo, durante el proceso de responsabilidad fiscal, las verificaciones realizadas por los organismos de control evidenciaron una realidad completamente distinta.
Las inspecciones técnicas practicadas sobre el sistema permitieron establecer que la tubería de hierro fundido instalada en la red presentaba óptimas condiciones operativas y una vida útil estimada de hasta 70 años. Lejos de encontrarse obsoleta o deteriorada, la infraestructura seguía prestando adecuadamente el servicio para el cual fue construida.
Estos hallazgos derrumbaron uno de los principales argumentos utilizados para respaldar la adquisición de los materiales. Según la investigación, no existían razones técnicas que justificaran una reposición inmediata de la tubería, mucho menos bajo criterios de urgencia.
La situación se agravó cuando los auditores analizaron las características del material comprado. El contrato permitió la adquisición de tubería en PVC, un producto que, de acuerdo con los estudios realizados posteriormente, resulta incompatible con las condiciones geográficas de Palermo.
El fallo señala que Palermo se caracteriza por presentar zonas de alta pendiente y una permanente exposición a deslizamientos y caída de rocas. Bajo estas condiciones, la utilización de tubería en PVC representaría una desventaja frente al hierro fundido existente, debido a su menor resistencia mecánica frente a impactos y movimientos del terreno.
Por el contrario, la infraestructura instalada ofrecía mayores garantías de seguridad y durabilidad. Para los investigadores, una eventual sustitución no solo carecía de justificación, sino que habría significado un retroceso técnico.
Las conclusiones reforzaron la tesis según la cual la inversión fue ejecutada sin estudios suficientes y sin una evaluación seria de las necesidades reales del sistema de acueducto municipal.
Inconsistencias en la descripción del proyecto
Dentro del expediente también quedó documentada una inconsistencia relacionada con el objeto de los proyectos que respaldaron la contratación.
De acuerdo con la sentencia revelada en mayo pasado, el proceso se relacionó con el contrato interadministrativo 100.17.01.529 de noviembre de 2019, celebrado entre el Municipio de Palermo y las Empresas Públicas de Palermo.
El convenio tenía por objeto unir esfuerzos técnicos, administrativos y financieros para suministrar materiales destinados a reparar un tramo de la línea de conducción afectada, supuestamente, por una emergencia derivada de la ola invernal.
No obstante, durante el análisis surgió una diferencia técnica relevante que pasó inadvertida en la estructuración del proyecto. Mientras algunos documentos hablaban de la línea de aducción, es decir, de las tuberías que transportan agua cruda desde la bocatoma hasta la planta de tratamiento, otros se referían a la línea de conducción, correspondiente a las tuberías que distribuyen el agua tratada hacia los tanques de almacenamiento.
Esa contradicción fue considerada un indicio adicional de las deficiencias en la formulación y planeación de la inversión.
La tesis de una urgencia presupuestal
Uno de los elementos que más llamó la atención de la Contraloría fue la declaración entregada por el entonces gerente de las Empresas Públicas de Palermo, Reinaldo Rojas Salazar.
Según su testimonio, la entidad nunca solicitó al Municipio la compra de los materiales que posteriormente fueron adquiridos. Su versión apuntó a que la decisión obedeció exclusivamente a la necesidad de ejecutar recursos antes de que concluyera la vigencia presupuestal de 2019.
La afirmación fortaleció la hipótesis planteada por el organismo de control respecto a que la verdadera urgencia no era técnica ni operacional, sino financiera.
En otras palabras, la compra habría sido impulsada por la presión de comprometer recursos públicos próximos a vencer, sacrificando criterios fundamentales de eficiencia, eficacia y necesidad en el gasto.
Para la Contraloría, esta circunstancia evidenció una desviación de los principios que deben orientar la administración de los recursos estatales.
La responsabilidad ‘heredada’
Aunque las principales actuaciones cuestionadas ocurrieron durante el año 2019, el análisis fiscal también examinó el comportamiento de la administración que asumió el gobierno municipal en 2020. Por esa razón, el fallo incluyó dentro del proceso a la exalcaldesa Natalia Caviedes Chinchilla.
El ente de control reconoció que la mandataria recibió una problemática heredada, pero consideró que durante su periodo tampoco se adoptaron medidas efectivas para evitar el deterioro de los materiales adquiridos.
La investigación concluyó que los elementos permanecieron almacenados durante años sin que se avanzara en una solución técnica viable, ni se evaluara su utilización en otros proyectos donde pudieran resultar compatibles.
Esa falta de gestión permitió que la inversión continuara inmovilizada y que los bienes perdieran valor con el paso del tiempo.
Según la Contraloría, la situación refleja una inadecuada planeación del gasto público, agravada por la inexistencia de estudios, diseños y soportes técnicos que justificaran la reposición de la infraestructura inicialmente planteada.
La decisión fiscal se construyó alrededor de un hecho que para los investigadores resultó incontrovertible: los materiales adquiridos con recursos públicos jamás cumplieron la finalidad para la cual fueron comprados.
La tubería permaneció almacenada, sin ser instalada, conectada o incorporada al sistema de acueducto.
En consecuencia, los bienes terminaron convertidos en lo que el fallo define como “bienes inertes”, es decir, activos que no generaron beneficio alguno para la comunidad ni prestaron el servicio que justificó su adquisición.
Desde la óptica fiscal, el daño patrimonial no solo se configuró por el desembolso de recursos en una necesidad inexistente, sino también porque el dinero invertido permaneció inmovilizado durante años mientras perdía poder adquisitivo como consecuencia de la inflación.
Como resultado de esa situación, la Contraloría actualizó el valor original del perjuicio económico mediante la indexación con el Índice de Precios al Consumidor (IPC).
La cuantía inicial del contrato rondaba los 607 millones de pesos en 2019. Sin embargo, al aplicarse la actualización monetaria correspondiente, el monto del daño fiscal ascendió a $910.675.433.

Comentarios